Rast dlhodobých úrokových sadzieb vrátil do centra pozornosti investorov stav verejných financií jednotlivých štátov. Najvýraznejšie sa tento posun prejavuje vo Francúzsku, kde sa obavy z deficitu a rastúceho dlhu spájajú s politickou neistotou. Analytici Národnej banky Slovenska však v komentári Frankfurtské hárky hodnotia riziko novej európskej dlhovej krízy ako obmedzené.
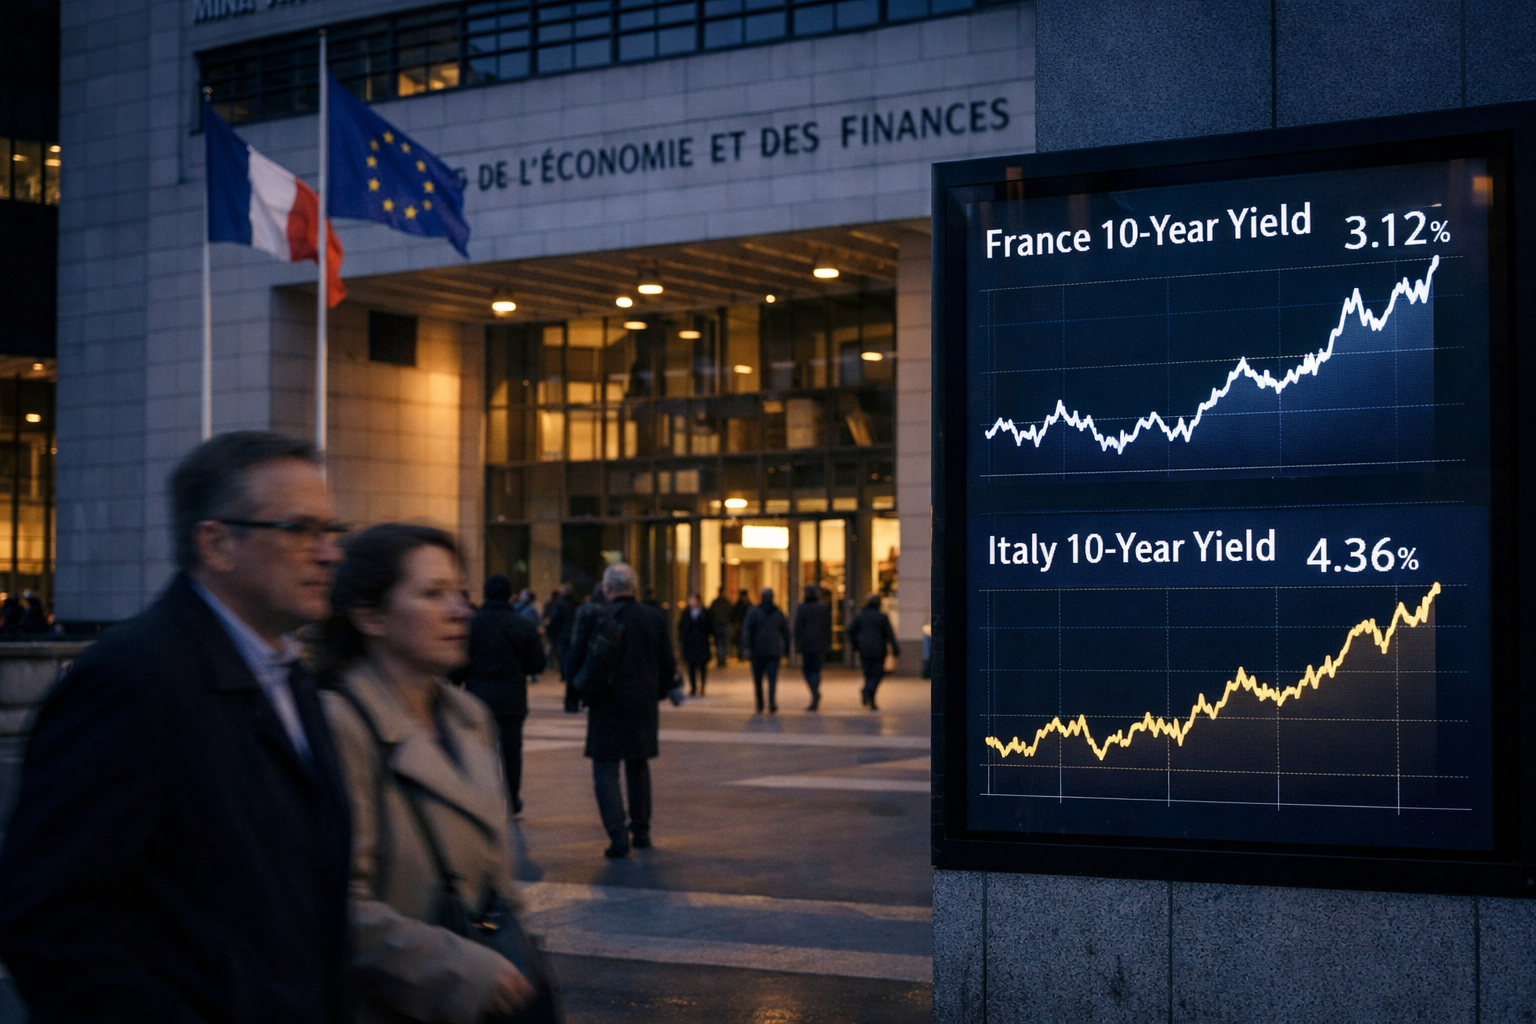
Výnosy desaťročných štátnych dlhopisov sa od leta opäť zvyšujú. Investori reagovali na napätie na energetických trhoch aj na odolnejší hospodársky rast, ktorý posilnil očakávania prísnejšieho nastavenia menovej politiky. K týmto vplyvom sa pridali pochybnosti o kvalite verejných financií. Hoci výnosy rástli vo väčšine krajín, trhy vo väčšej miere rozlišujú medzi jednotlivými dlžníkmi.
Vo Francúzsku sa rozdiel medzi výnosmi štátnych dlhopisov a porovnateľnými nemeckými dlhopismi dostal na najvyššiu úroveň od európskej dlhovej krízy spred 15 rokov. Druhá najväčšia ekonomika eurozóny sa tým zaradila medzi krajiny s najvyššími nákladmi na financovanie v menovej únii.
Vyššie výnosy sú problémom najmä pri prenose do úverov
Medzinárodný menový fond odhaduje, že francúzsky verejný dlh by mohol do roku 2027 dosiahnuť 120 percent HDP a následne ďalej rásť. Jeho stabilizácia by si vyžadovala výrazné konsolidačné kroky, pričom investori pochybujú, či bude možné takéto opatrenia v krajine politicky presadiť.
Samotné vyššie výnosy francúzskych dlhopisov nie sú pre Európsku centrálnu banku zásadným problémom, pokiaľ primerane odzrkadľujú riziká verejných financií. Riziko by vzniklo vtedy, ak by sa drahšie financovanie štátu premietlo do vyšších úrokov pre firmy a domácnosti. Menová politika ECB by potom francúzsku ekonomiku brzdila silnejšie než ostatné štáty eurozóny, čo by mohlo zväčšiť hospodárske rozdiely v menovej únii.
Tlak na štáty s horšou fiškálnou pozíciou môže zosilňovať aj rastúci dopyt technologických spoločností po kapitále. Nákladný rozvoj umelej inteligencie vedie veľké technologické firmy k častejšiemu financovaniu cez dlhopisy. Pre investorov tak predstavujú alternatívu k štátnym cenným papierom.
Analytici NBS zároveň pripomínajú, že súčasná francúzska riziková prirážka je stále neporovnateľná so situáciou Grécka na vrchole dlhovej krízy. Výnosy gréckych dlhopisov boli vtedy viac než o 30 percentuálnych bodov vyššie než nemecké a rating krajiny sa prepadol hlboko pod investičný stupeň.
Francúzske banky sú dnes lepšie kapitalizované a domáce štátne dlhopisy tvoria približne dve percentá ich aktív. Zhoršenie verejných financií by preto ich bilancie malo zasiahnuť len obmedzene. Eurozóna má navyše k dispozícii Európsky mechanizmus pre stabilitu aj nástroj ECB na ochranu transmisie menovej politiky, známy ako TPI. Tieto mechanizmy majú obmedzovať šírenie finančného napätia, pričom trhy zatiaľ naznačujú, že francúzske riziká sa do ostatných štátov eurozóny prenášajú len v malej miere.