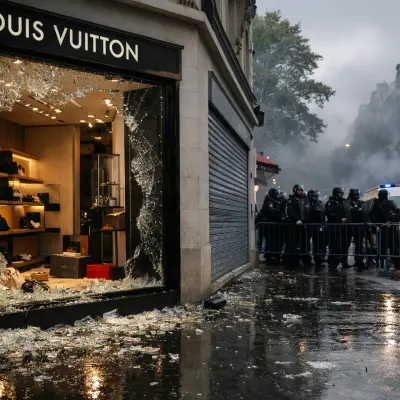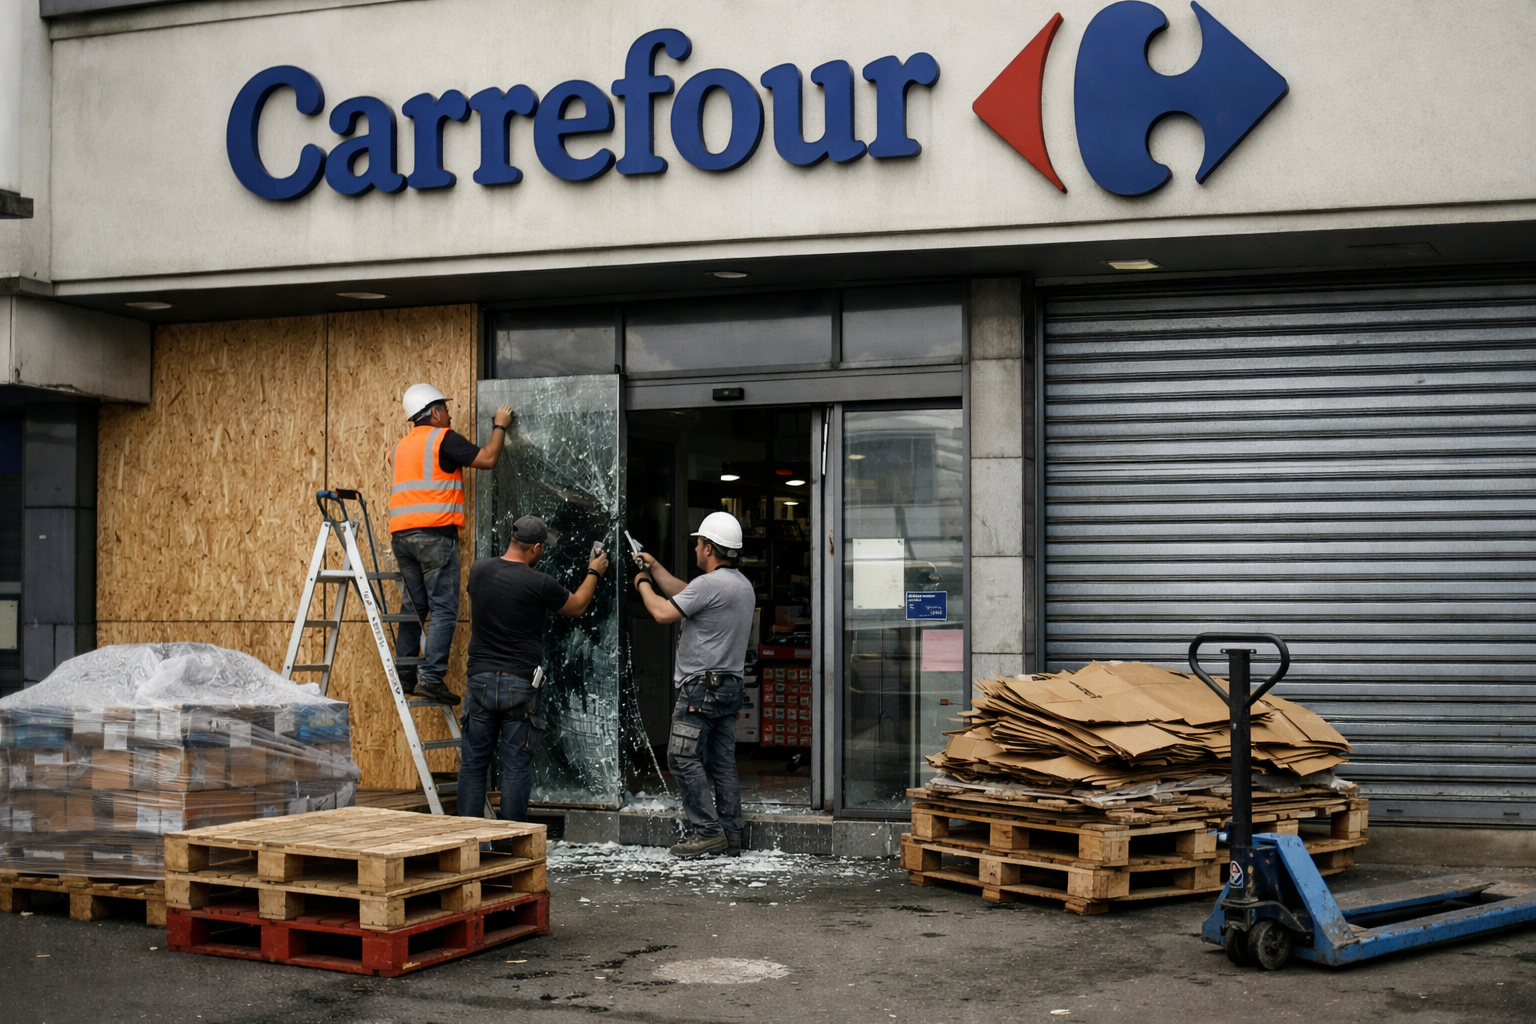
Francúzski obchodníci čelia následkom nepokojov aj po tom, čo sa situácia v uliciach upokojila. Poškodený majetok a odcudzený tovar síce môžu kryť poistné zmluvy, no zavreté prevádzky prichádzajú o tržby, zatiaľ čo nájomné, mzdy a ďalšie pravidelné výdavky vo veľkej miere zostávajú.
Reťazec Carrefour po víkendových násilnostiach znížil svoj celoročný výhľad. Jeho finančný riaditeľ Matthieu Malige vyčíslil očakávaný vplyv na prevádzkový výsledok na 80 až 200 miliónov eur. Ide nielen o škody na vybavení a straty zásob, ale aj o dôsledky zatvorených obchodov. Prevádzku pritom reťazec obmedzoval aj v pobočkách, ktoré chcel preventívne ochrániť pred násilím.
Vládne údaje z pondelka 19. októbra hovorili najmenej o 3 000 poškodených obchodoch. Ešte deň predtým Alexandre Bompard, šéf Carrefouru a maloobchodnej federácie FCD, uvádzal 1 500 zasiahnutých prevádzok a škody maloobchodu v stovkách miliónov eur. Počet nahlásených poškodených obchodov sa tak za krátky čas zdvojnásobil, pričom poisťovne ešte nemali konečné vyčíslenie poistných škôd.
Poistka na majetok nevyrieši výpadok predaja
Štandardné majetkové poistenie sa vzťahuje na poškodenie priestorov, zariadenia či zásob v rozsahu poistnej zmluvy. Federácia France Assureurs uviedla, že škody vzniknuté pri nepokojoch a občianskom násilí patria do krytia určeného pre tieto riziká. Výška poistného plnenia však vždy vyplýva z konkrétnych podmienok zmluvy.
Pre podnik je rovnako podstatné obdobie, počas ktorého nemôže normálne fungovať. Predajňa s poškodeným vstupom alebo pokladničným systémom nemá príjem z predaja, no ďalej jej vznikajú náklady. Niektoré výdavky po zatvorení klesnú, ale nájomné a ďalšie fixné platby spravidla pokračujú.
Takéto riziko môže pokrývať dobrovoľné poistenie prerušenia prevádzky. To nenahrádza celú hodnotu neuskutočnených nákupov, ale stratu hrubej marže, teda sumu zostávajúcu po odpočítaní variabilných nákladov. Práve z nej podnik financuje fixné výdavky a vytvára zisk.
Rozhodujúce sú aj dôvody zatvorenia obchodu. Bežné poistné krytie prerušenia činnosti zvyčajne nadväzuje na fyzickú škodu, na ktorú sa poistka vzťahuje. Ak obchod neutrpí škodu, ale zostane zatvorený iba z bezpečnostných dôvodov, nárok závisí od toho, či zmluva takúto okolnosť výslovne zahŕňa. Preventívne uzavretie prevádzky môže znížiť majetkové straty, no nemusí zabezpečiť náhradu za vynechané tržby.
Firmy čakajú na funkčný systém ochrany pred škodami z nepokojov
Francúzska vláda zasiahnutým podnikom umožnila využiť režim čiastočnej nezamestnanosti, ktorý pomáha s náhradami pre zamestnancov počas obmedzenej práce. Podnikom to môže uľaviť od časti mzdových výdavkov. Náklady na nájom, financovanie zásob a ostatný chod však musia kryť z vlastných zdrojov alebo z poistenia.
Po skúsenostiach z roku 2023 Francúzsko pripravilo nový systém poistenia škôd spôsobených nepokojmi. Rozpočtový zákon na rok 2026 počíta s povinným krytím tohto rizika pri vybraných majetkových poistkách aj s národným fondom, ktorý by mal pomôcť poisťovniam pri mimoriadne vysokých stratách. Systém však ešte potrebuje súhlas Európskej komisie a vykonávací dekrét vlády, preto sa podniky pri súčasných škodách spoliehajú na existujúce poistné zmluvy.
Rozsah finančného rizika ukázali už nepokoje z júna a júla 2023. Francúzsky Senát v apríli 2024 evidoval 16 400 poistných udalostí a náklady poisťovní vo výške 793 miliónov eur, pričom celkové majetkové škody odhadol približne na miliardu eur. Časť rozdielu predstavovali nenahlásené škody alebo straty, ktoré neboli poistené v plnom rozsahu.
Obnovenie poškodených priestorov preto nemusí znamenať okamžitý návrat k pôvodným príjmom. Obchodníci musia znovu zabezpečiť tovar, personál a riadnu prevádzku. Ak zákazníci pre obavy z ďalšieho násilia obmedzia návštevy miest, tržby môžu zaostávať aj po oprave predajne. Pre firmy je tak kľúčové, ako rýchlo získajú poistné plnenie a kedy sa im podarí opäť rozbehnúť predaj.