Slovenské rodiny s deťmi sprísnili kontrolu nad výdavkami. Pri každodenných nákupoch častejšie vyhľadávajú zľavy, plánujú nákupy, varia doma a obmedzujú spotrebu energií. Hlavným dôvodom je najmä snaha vytvoriť si väčší finančný vankúš pre prípad budúcich problémov.
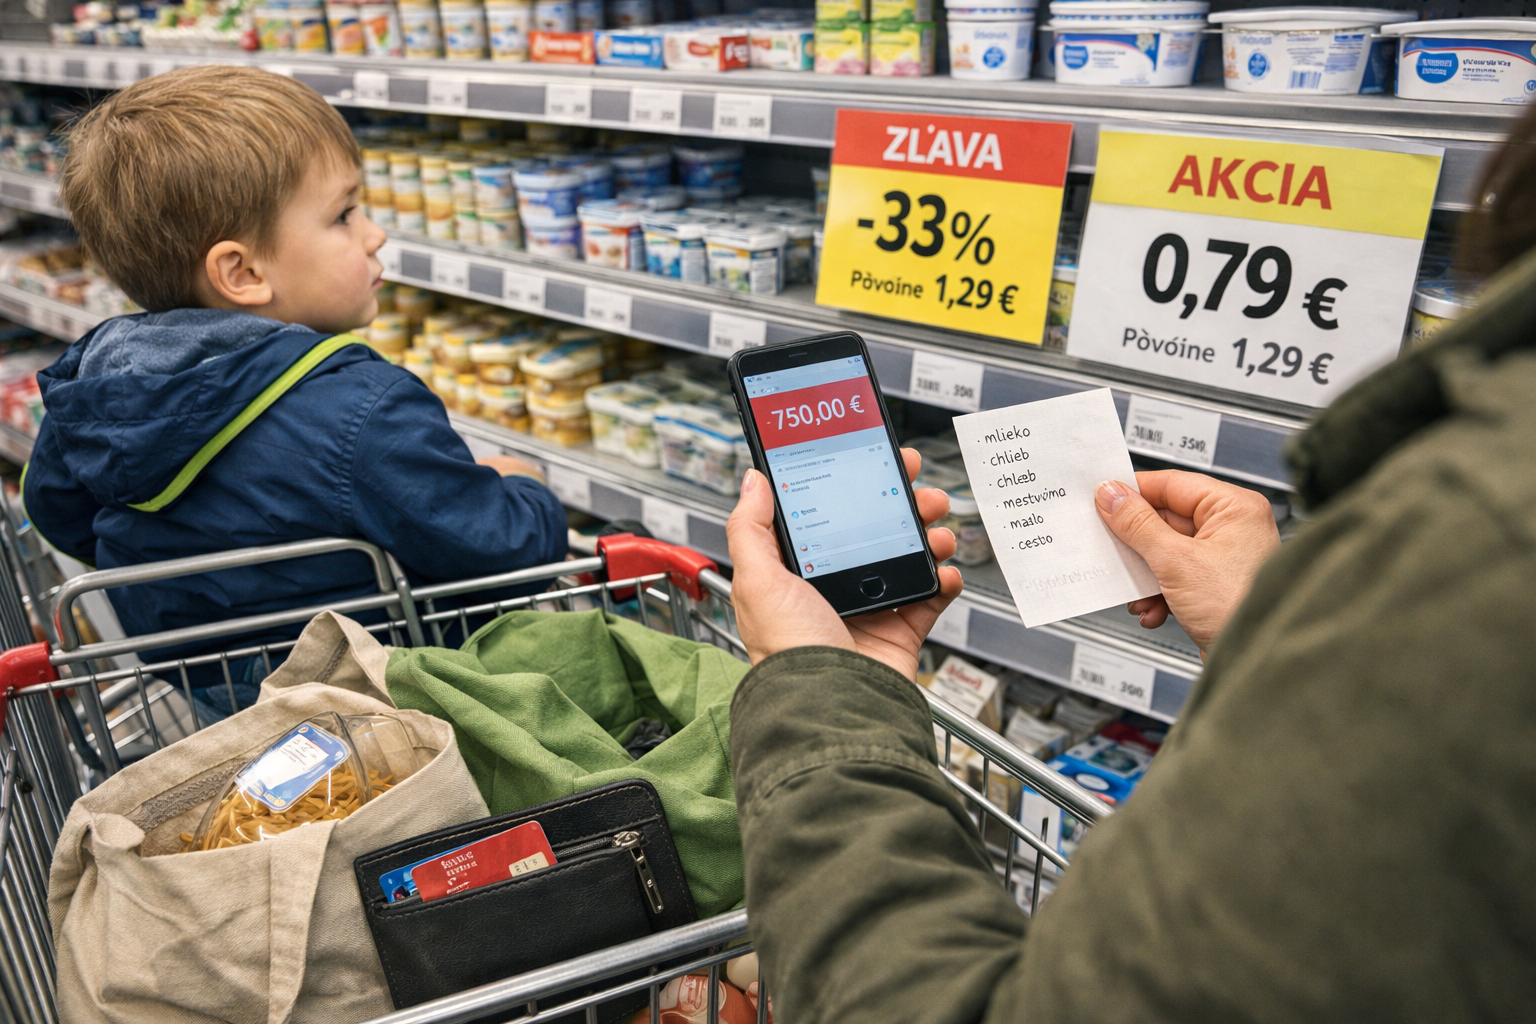
Z prieskumu ČSOB, ktorý medzi rodičmi detí do 18 rokov realizovala agentúra 2muse, a z kvalitatívneho výskumu spoločnosti NMS vyplýva, že podľa akcií a zliav sa pri potravinách a potrebách do domácnosti orientuje 91 % rodín. Pravidelne doma varí a jedlo si nosí aj do práce 88 % opýtaných, kým predtým to bolo 68 %.
Domácnosti zároveň pristupujú k väčším nákupom opatrnejšie. Častejšie idú do obchodov s pripraveným zoznamom, využívajú nákupné aplikácie a snažia sa vyhnúť impulzívnym výdavkom. Výraznejší je aj záujem o vytváranie zásob trvanlivých potravín a drogérie. Takto nakupuje 74 % domácností, oproti skorším 54 %.
Zásoby si vo väčšej miere vytvárajú rodiny s vyššími príjmami. Medzi domácnosťami s čistým mesačným príjmom aspoň 2 000 eur ich uviedlo 84 %, pri rodinách s nižším príjmom to bolo 67 %.
Opravy, energie a doprava pod prísnejšou kontrolou
Šetrenie sa netýka len bežnej spotreby. Podiel rodín, ktoré namiesto nákupu nových vecí volia svojpomocné opravy, stúpol za rok zo 63 % na 79 %. Výdavky na energie sa úspornejším používaním snaží znížiť 82 % domácností, pričom predtým to bolo 63 %.
Zmenil sa aj spôsob dochádzania do práce. Mestskú hromadnú dopravu, bicykel alebo chôdzu využíva viac ako 62 % rodičov, oproti predchádzajúcim 48 %. Takéto riešenia najčastejšie zavádzali rodiny s čistým mesačným príjmom do 1 000 eur.
Takmer štyri z desiatich rodín začali hospodáriť obozretnejšie predovšetkým pre obavy z budúcnosti a s cieľom posilniť rezervu. Nie všetky domácnosti však museli rozpočet zásadne meniť. Bez väčších ťažkostí dokáže výdavky pokryť 36 % rodín, zatiaľ čo 33 % už použilo svoje úspory a 20 % požiadalo o pomoc príbuzných.
Pre časť domácností sa úsporné opatrenia premietli aj do finančných produktov. Sporenie alebo poistenie dočasne prerušilo či úplne zrušilo 9 % rodín; išlo najmä o rodičov s vysokoškolským vzdelaním a čistým mesačným príjmom nad 2 000 eur. Povolené prečerpanie alebo kreditnú kartu začalo využívať 13 % rodín, čo môže pri dlhšom používaní zvýšiť náklady domácnosti na financovanie bežných výdavkov.