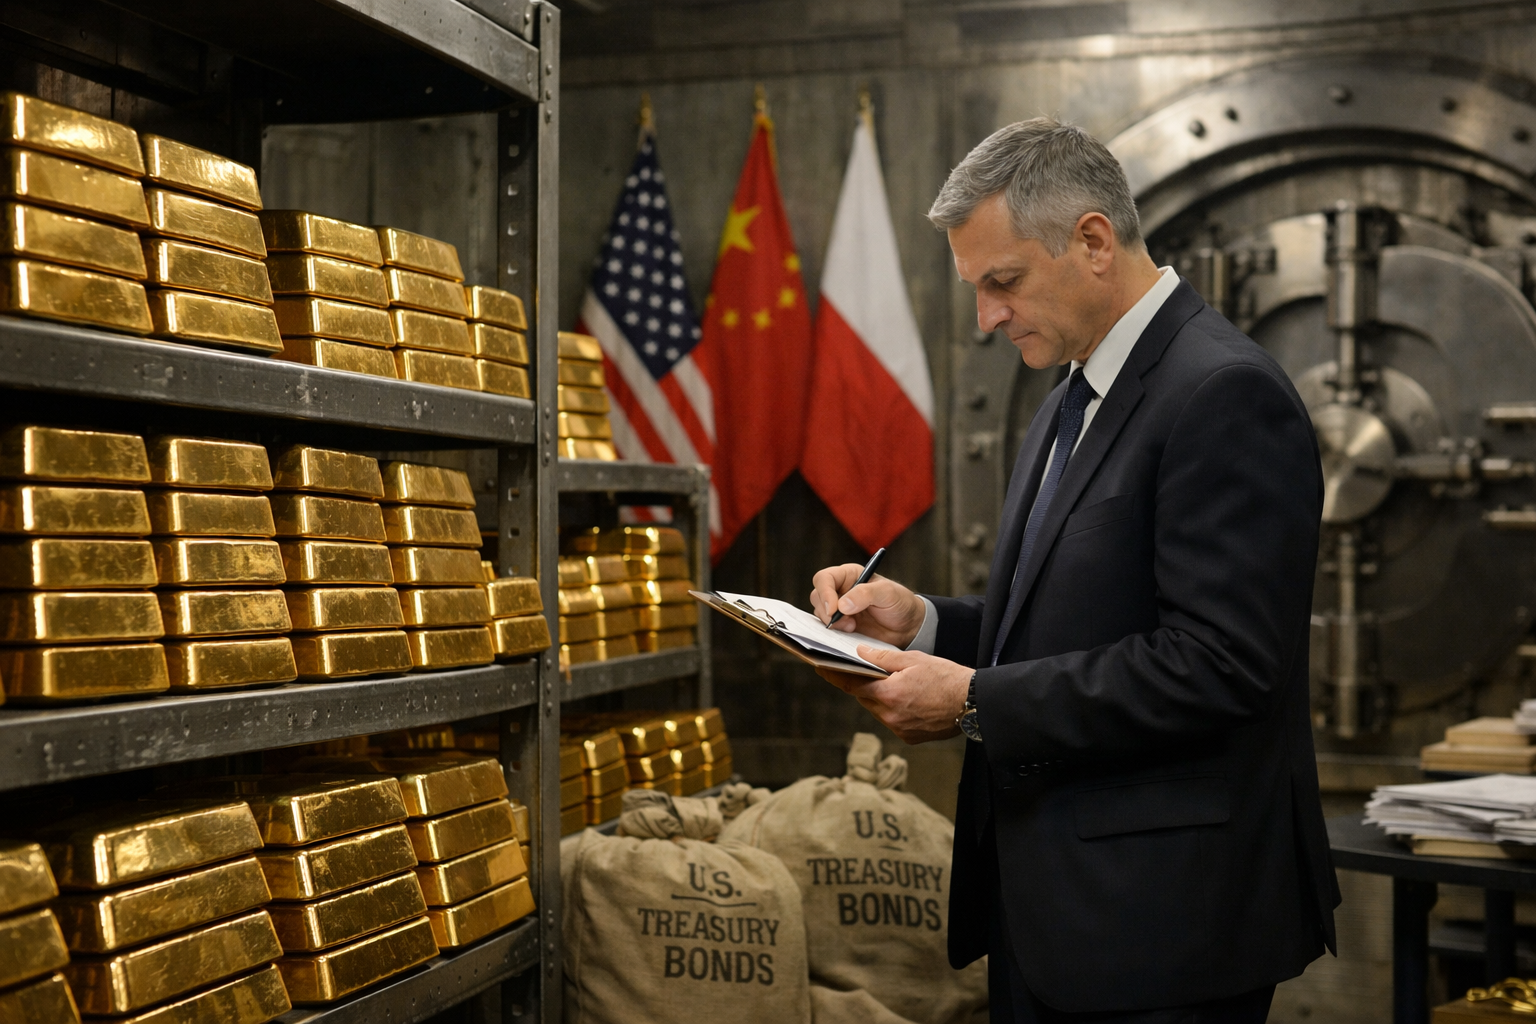
Centrálne banky po celom svete pokračujú v posilňovaní zlatých rezerv. V roku 2025 nakúpili viac ako 850 ton kovu, hoci zlato nenesie úrok ani pravidelný výnos. Dopyt prichádza po troch rokoch, keď ich ročné nákupy vždy presiahli 1 000 ton, a súvisí najmä s neistotou okolo geopolitiky, rastúceho verejného dlhu Spojených štátov a obáv o budúcu kúpnu silu mien.
Zlato má vo finančnom systéme osobitné postavenie. Na rozdiel od štátnych dlhopisov neposkytuje kupónový výnos a podobne ako akcie nevytvára zisk. Jeho hodnota však nie je priamo naviazaná na záväzok konkrétnej vlády, centrálnej banky či firmy. Práve táto vlastnosť zvyšuje jeho význam pre inštitúcie, ktoré chcú časť devízových rezerv držať mimo aktív závislých od dôvery v emitenta.
Rastúci záujem naráža na obmedzenú schopnosť trhu rýchlo zvýšiť ponuku. Svetová ťažba zlata dosiahla v roku 2025 približne 3 672 ton, medziročne viac iba o 0,6 percenta. Stalo sa tak napriek tomu, že priemerná ročná cena zlata vzrástla o 44 percent. Nové veľké náleziská sa objavujú menej často: kým v rokoch 1990 až 2019 ich pripadalo v priemere 12,5 ročne, od roku 2020 je priemer len 1,5. Príprava a otvorenie novej bane pritom často trvá viac než desať rokov.
Vyššia cena preto nedokáže v krátkom čase priniesť výrazne viac nového kovu na trh. Dopyt sa tak vo veľkej miere stretáva s existujúcimi zásobami a cena musí presvedčiť ich držiteľov, aby zlato predali. Pre centrálne banky je to zároveň pripomienka, že ide o aktívum s fyzicky obmedzenou ponukou.
Americký dlh mení pohľad na rezervy
Základnou súčasťou devízových rezerv boli desaťročia americké štátne dlhopisy, známe ako US Treasuries. Ponúkajú vysokú likviditu, úrokový príjem a stoja za nimi Spojené štáty, najväčšia svetová ekonomika. Súčasne však rezervní manažéri sledujú tempo amerického zadlžovania a náklady na jeho obsluhu.
Hrubý federálny dlh USA podľa uvedených údajov prekročil 40,5 bilióna dolárov, pričom za posledný rok sa zvýšil takmer o 2,5 bilióna dolárov. Federálny rozpočet vo finančnom roku 2026 zaznamenal deficit 2 bilióny dolárov, teda 6,2 percenta hrubého domáceho produktu. Išlo o sumu o 217 miliárd dolárov vyššiu než v predchádzajúcom roku a o najvyšší deficit mimo vojny alebo recesie.
USA pritom naposledy hospodárili s rozpočtovým prebytkom pred štvrťstoročím. Čisté úrokové výdavky na federálny dlh v roku 2026 presiahli 1 bilión dolárov. Tlak zvyšuje aj rast výnosov desaťročných amerických dlhopisov z 4,1 percenta pred rokom na 5 percent. Keď sa budú splatné lacnejšie dlhy z obdobia pandémie refinancovať pri vyšších sadzbách, rozpočtové náklady môžu ďalej narásť.
Pre držiteľov dlhopisov nie je rozhodujúca iba nominálna sadzba. Výnos môže reálne znížiť inflácia, najmä ak vlády riešia vysoké dlhy uvoľnenejšou rozpočtovou alebo menovou politikou. Zlato sa preto vníma ako forma poistky proti oslabovaniu kúpnej sily papierových mien. Od rozpadu brettonwoodskeho systému v roku 1971 sa jeho cena podľa uvádzaných prepočtov zhodnocovala približne o 9 percent ročne, zatiaľ čo americký dolár stratil približne 90 percent svojej kúpnej sily.
Poľsko a Čína rozširujú zásoby
Medzi aktívnymi kupcami je Poľsko, ktoré v roku 2026 podľa zverejnených údajov pridalo 150 ton zlata a celkové rezervy tak zvýšilo na 700 ton. Čína v rovnakom roku navýšila zásoby približne o 129 ton, nadväzujúc na nákupy takmer 300 ton počas predchádzajúcich troch rokov. Rezervy postupne rozširujú aj Kazachstan, Uzbekistan, Brazília a Česko.
Nie všetky nákupy musia byť bezprostredne viditeľné v rovnakom rozsahu, keďže centrálne banky zverejňujú údaje rozdielnym spôsobom a v odlišných termínoch. Zverejnený trend však ukazuje snahu o väčšiu diverzifikáciu rezerv. Zlato nenahrádza likviditu ani úrokový príjem amerických dlhopisov, ale znižuje závislosť rezerv od dlhových nástrojov a mien jednotlivých štátov.
Pre svetový finančný systém ide o postupný posun, nie o okamžité opustenie dolára. Americké dlhopisy zostávajú kľúčovým rezervným aktívom. Trvalé nákupy zlata však naznačujú, že menové autority pripisujú vyššiu hodnotu aktívu, ktorého objem nemožno rozhodnutím vlády alebo centrálnej banky zvýšiť.