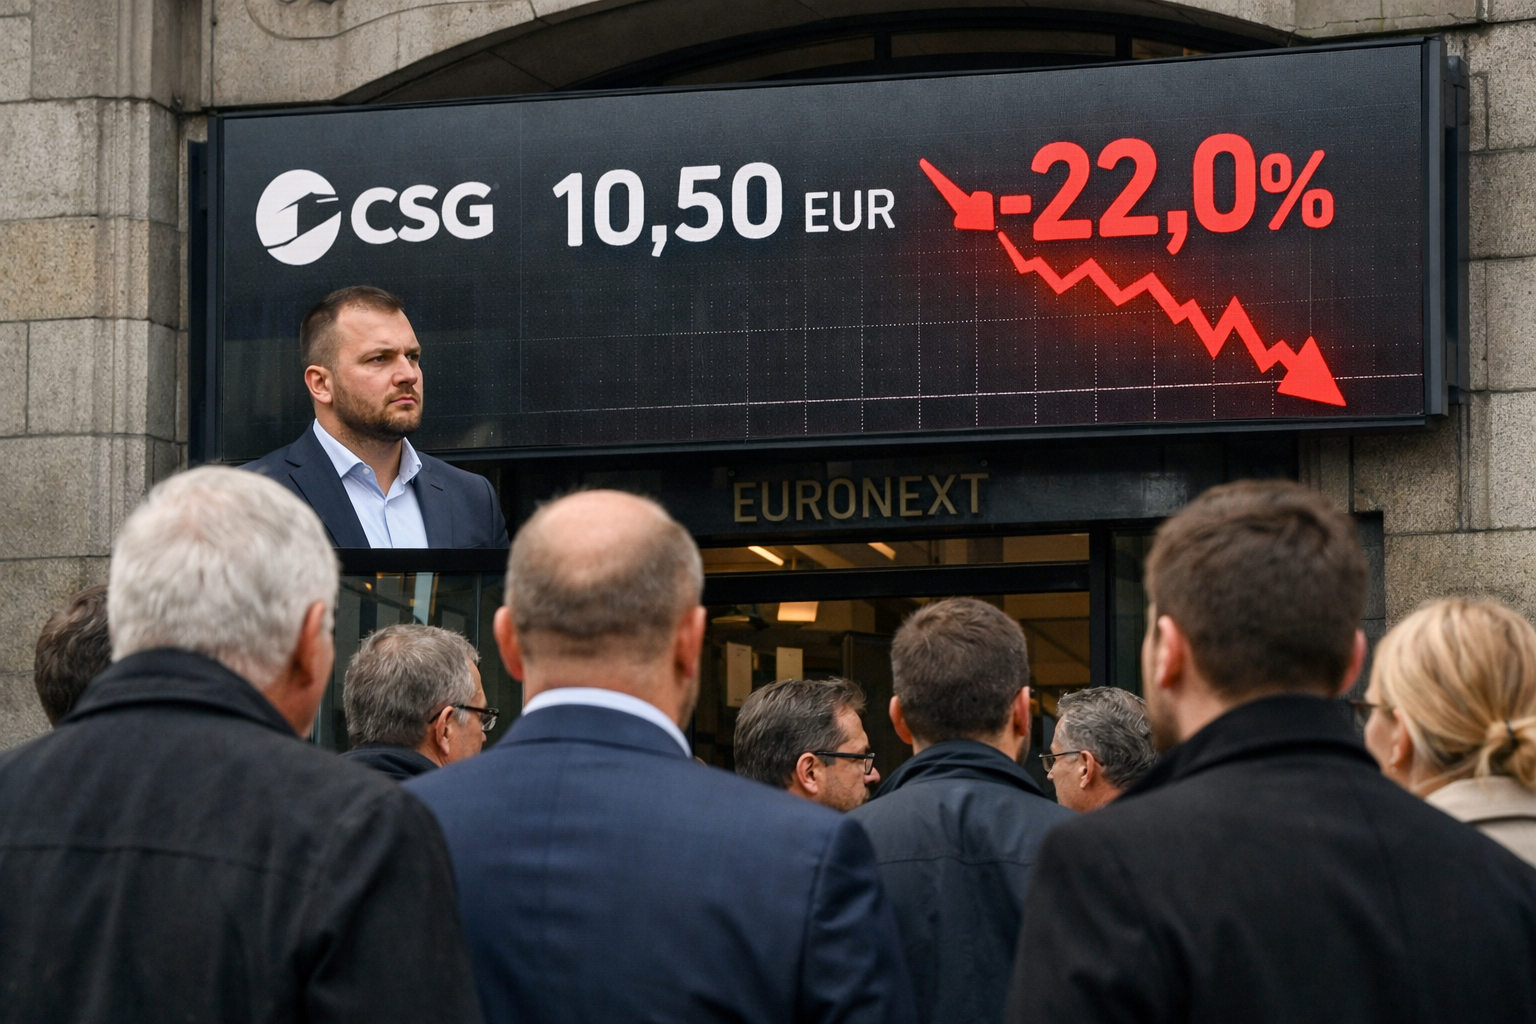
Akcie českej zbrojárskej skupiny Czechoslovak Group (CSG) sa po zverejnení výsledkov za tretí štvrťrok 2026 prepadli o 22 percent na približne 10,50 eura. Od maxima 35,50 eura po januárovom vstupe na amsterdamskú burzu tak stratili takmer 70 percent hodnoty. Trh reagoval najmä na nižšie než očakávané tržby a prevádzkový zisk, slabšie marže a náročný výhľad na splnenie celoročných plánov.
CSG, ktorú vlastní Michal Strnad, uviedla akcie na burzu v januári za 25 eur. Po silnom záujme inštitucionálnych investorov sa cena v úvodných obchodných dňoch dostala na 35,50 eura. Optimistické valuácie v európskom obrannom priemysle vtedy podporovali aj očakávania, že dopyt po munícii bude dlhodobo rásť. Neskorší vývoj však ukázal, aké rizikové môže byť nakupovanie akcií cyklického podniku pri vysokých očakávaniach trhu.
Za prvých deväť mesiacov roka vzrástli tržby CSG medziročne o 6,1 percenta na 4,76 miliardy eur. Trh pritom počítal aspoň s úrovňou 5,11 miliardy eur. Rozhodujúce bolo najmä tretie štvrťročie, keď skupina vykázala tržby 1,5 miliardy eur, teda o 200 miliónov eur menej než v rovnakom období minulého roka.
Podľa manažmentu sa približne 300 miliónov eur v objednávkach nestratilo, ale pre posuny v dodávateľských reťazcoch a dlhšie dodacie lehoty sa ich realizácia presunula do posledného štvrťroka. Pre investorov však tento posun znamená vyššie riziko, že výrazná časť ročných výsledkov bude závisieť od výkonu na konci roka.
Slabší zisk a tlak na marže
Prevádzkový zisk EBIT CSG v treťom štvrťroku medziročne klesol o 21 percent na 317 miliónov eur. Za deväť mesiacov dosiahol 1,1 miliardy eur, čo znamená prakticky stagnáciu oproti predchádzajúcemu roku a zaostanie za očakávaniami trhu na úrovni najmenej 1,25 miliardy eur.
Skupina formálne ponechala celoročný výhľad tržieb v pásme 7,4 až 7,6 miliardy eur. Na jeho naplnenie by však potrebovala v poslednom štvrťroku vytvoriť tržby približne 2,6 až 2,8 miliardy eur. To by bolo takmer dvojnásobne viac než výkon dosiahnutý v období od júla do septembra.
Nervozitu podporil aj vývoj prevádzkovej marže. CSG síce naďalej patrí medzi ziskovejšie európske zbrojárske spoločnosti, no jej marža za prvých deväť mesiacov klesla na 23,1 percenta. V samotnom treťom štvrťroku dosiahla 21 percent, hoci skupina v lete očakávala celoročnú úroveň 24 až 25 percent.
Na ziskovosť vplýval predaj štandardnej veľkokalibrovej munície so zľavou približne 20 percent. Dopyt armád sa podľa prezentovaného vývoja presúva k munícii s predĺženým doletom, zatiaľ čo pri tejto produkcii CSG čelila oneskoreným dodávkam komponentov. Skupina plánuje výrobu veľkokalibrovej munície zvýšiť z vlaňajších približne 550-tisíc kusov na 850-tisíc kusov tento rok a do konca roka 2027 na 1,1 milióna kusov. Nová kapacita má smerovať najmä na muníciu s dlhým doletom.
Analytik J&T Banky Pavel Ryska v tejto súvislosti upozornil, že tlak na marže môže byť prechodný, ak sa firme podarí dokončiť zmenu produktového mixu. Trh však zatiaľ hodnotí predovšetkým aktuálne čísla a schopnosť vedenia premeniť plány na výsledky.
CSG na konci septembra vykázala objednávkovú knihu v hodnote 18 miliárd eur, medziročne vyššiu takmer o štvrtinu. Ďalších 29 miliárd eur tvorili tendre a projekty v pokročilom štádiu rokovaní. Pre posúdenie budúcich príjmov je pritom dôležité odlišovať záväzné objednávky od obchodných príležitostí, ktoré ešte nemusia viesť ku kontraktom. Práve neistota okolo tempa realizácie zákaziek, marží a koncoročného výkonu sa po výsledkoch premietla do prudkého poklesu ceny akcií.