Ľudia, ktorí vyrastali v domácnosti s napätým rozpočtom, si môžu aj po získaní stabilného príjmu niesť silnú obavu z míňania. Skúsenosť s nedostatkom sa neprejavuje iba snahou šetriť, ale aj pocitom neistoty pri bežných nákupoch, výčitkami za voľnočasové výdavky či potrebou mať doma zásoby.
Podľa materiálov portálov YourTango a AIK Mindset finančné návyky často vznikajú ako odpoveď na reálnu neistotu v detstve. Vyšší príjem alebo úspory v dospelosti pritom nemusia automaticky odstrániť presvedčenie, že finančná stabilita je len dočasná a že aj menší výdavok môže neskôr chýbať.
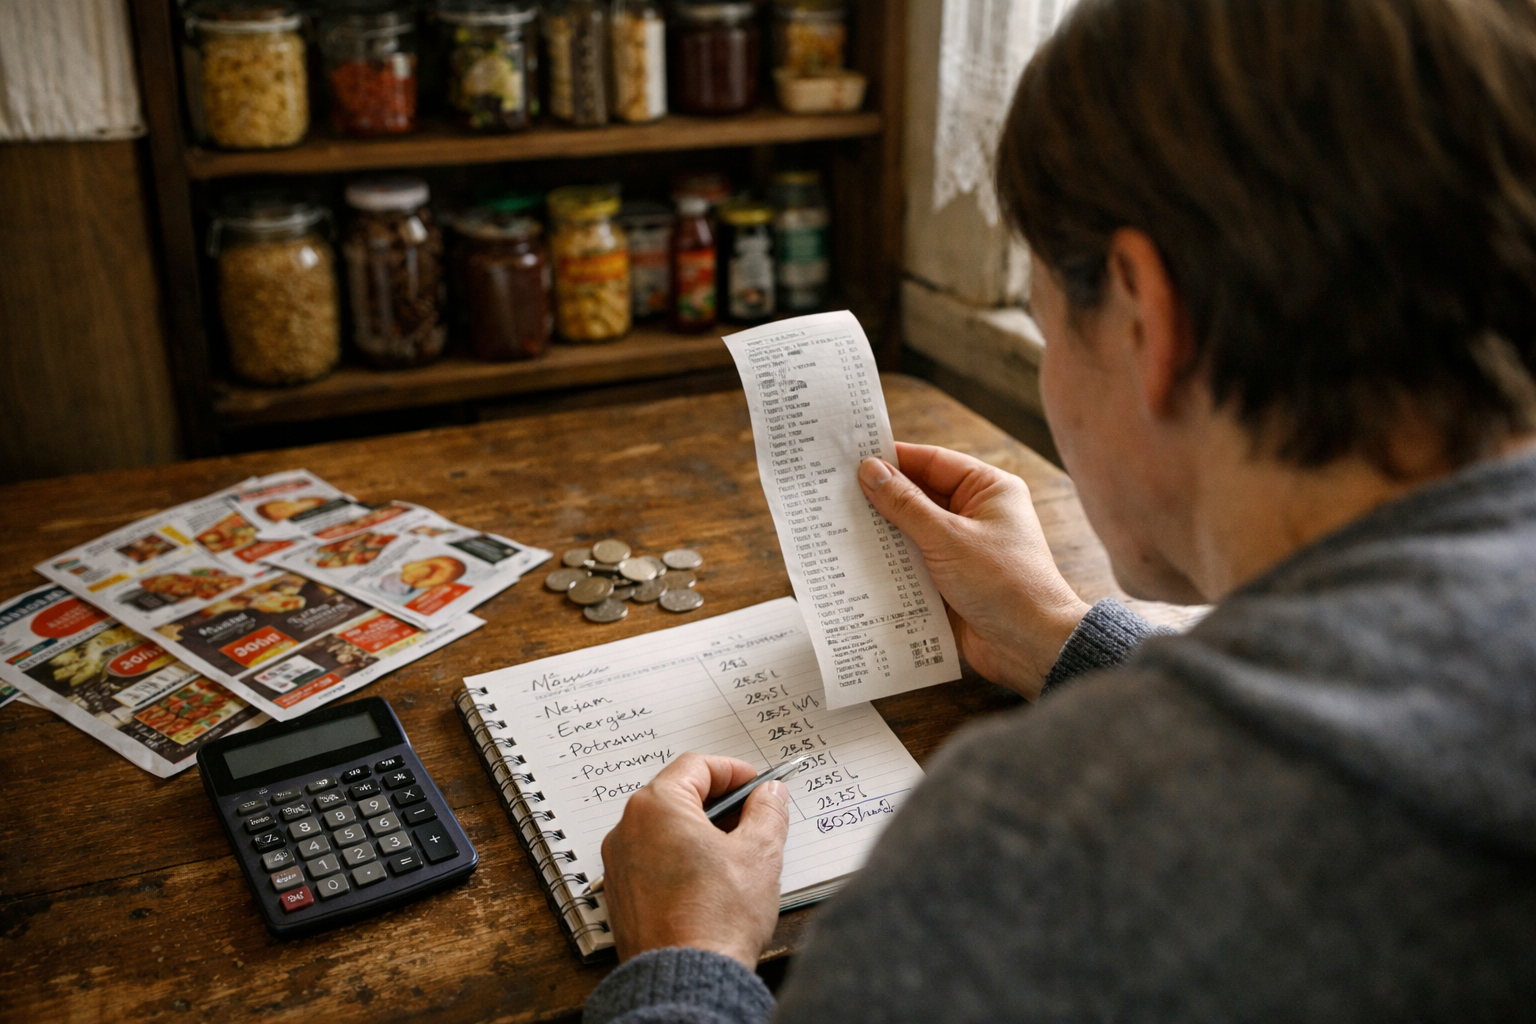
Takéto nastavenie vedie k dôslednej kontrole rozpočtu a k snahe peniaze čo najmenej míňať. Opatrnosť môže byť pre osobné financie prínosná, ak pomáha vytvárať rezervu a vyhnúť sa neuváženému zadlženiu. Problém nastáva vtedy, keď strach z výdavkov obmedzuje aj rozhodnutia, ktoré sú vzhľadom na príjem a finančnú rezervu primerané.
Výrazne sa to môže ukazovať pri stravovaní. Návšteva reštaurácie bývala pre mnohé rodiny výnimočná, preto si človek aj neskôr automaticky vyberá najlacnejšie jedlo alebo dáva prednosť vareniu doma. Domáca kuchyňa môže znamenať nižšie náklady a lepšiu kontrolu nad rodinným rozpočtom, no zároveň aj pretrvávajúci pocit, že minúť viac na jedlo mimo domu je zbytočný luxus.
Podobný pôvod má nakupovanie v second-handoch, vyhľadávanie zliav či hromadenie potravín a drogérie. Veci z druhej ruky sú dnes bežnou ekonomickou aj ekologickou voľbou, zatiaľ čo väčšie zásoby môžu domácnosti chrániť pred nečakaným rastom cien. Pre ľudí so skúsenosťou z nedostatku však môže byť plná špajza predovšetkým uistením, že sa nevrátia do situácie, v ktorej im chýbali základné veci.
Do každodenného života sa môže preniesť aj odkladanie kvalitnejších vecí na neurčitú „vhodnú príležitosť“. Parfém, obľúbená pochúťka alebo nové oblečenie ostávajú nepoužité nie preto, že by si ich človek nemohol dovoliť, ale preto, že ich spotrebovanie vníma ako stratu. Rovnakú úlohu môže mať uprednostňovanie pobytu doma pred platenými aktivitami s rodinou či priateľmi.
Pri hospodárení preto pomáha rozlišovať medzi účelným šetrením a úzkosťou, ktorá bráni využívať vlastné finančné možnosti. Rezerva, realistický rozpočet a jasne určená suma na bežnú spotrebu či oddych môžu priniesť väčšiu istotu bez potreby kontrolovať každý výdavok do posledného centu.