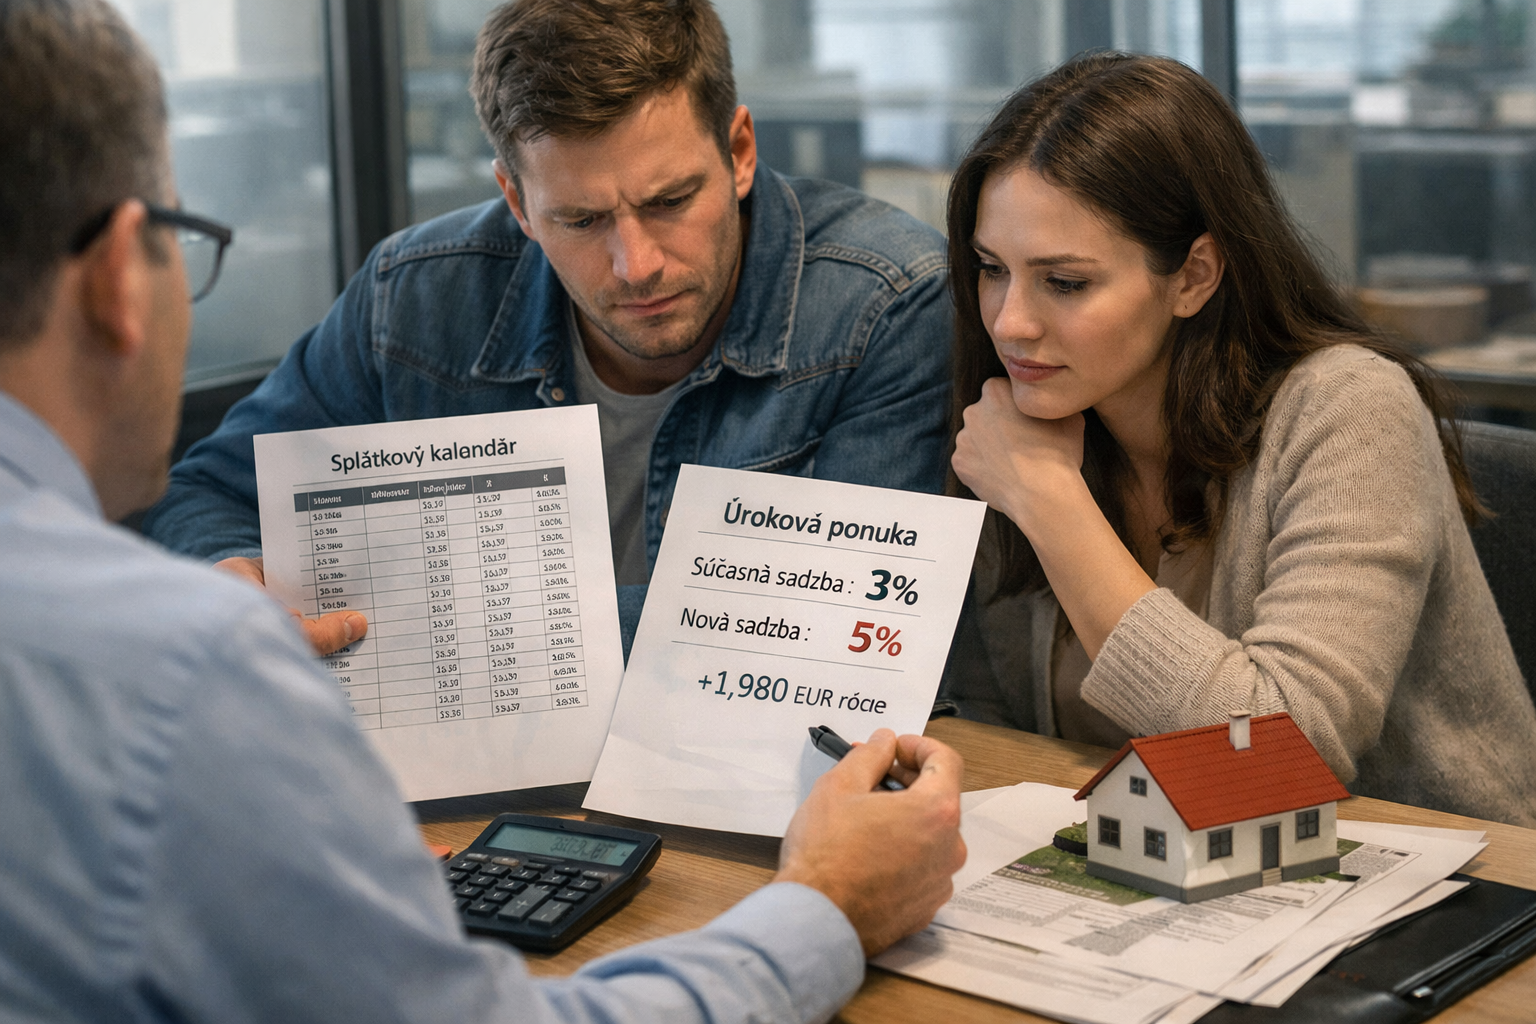
Domácnosti, ktorým sa v roku 2027 skončí fixácia hypotéky, by nemali s riešením novej sadzby čakať až na oznámenie svojej banky. Pri úvere 150-tisíc eur by zvýšenie úroku z 3 na 5 % mohlo znamenať takmer 2 000 eur navyše za rok. Podľa hypotekárneho odborníka Dominika Hlavačku sa pritom pri bežných troj- až päťročných fixáciách črtá skôr pásmo od 3,8 do 4,5 % ročne než plošný návrat sadzieb nad 5 %.
Skokové zdraženie hypoték hneď od začiatku roka 2027 považuje za menej pravdepodobné. Niektoré banky však už ponúkajú sadzby nad 4 % a do ich cien sa premietlo aj septembrové zvýšenie sadzieb Európskou centrálnou bankou. Hranica 5 % by podľa neho mohla prísť najmä pri dlhých fixáciách, pri klientoch s horším úverovým registrom alebo pri financovaní s vyšším pomerom úveru k hodnote nehnuteľnosti nad 80 %. Rizikom by bol aj nový výrazný rast inflácie v eurozóne, ktorý by mohol prinútiť ECB pokračovať v sprísňovaní menovej politiky.
Výšku sadzieb neurčuje iba politika ECB, ktorej základná sadzba je podľa uvedených údajov na úrovni 2,5 %. Pre slovenské hypotéky je dôležité aj vnímanie rizika štátu finančnými trhmi. Pri vysokom deficite štát platí vyššie výnosy za svoje dlhopisy, pričom 10-ročné dlhopisy SR sa pohybujú okolo 4,3 %. Náklady bánk následne ovplyvňujú aj cenu úverov pre domácnosti. Do konečnej sadzby vstupuje tiež marža bánk, na ktorú vplýva bankový odvod aj regulácia Národnej banky Slovenska.
Pri novom úvere odborník uprednostňuje najmä trojročnú fixáciu, ktorá podľa neho prináša najnižšie sadzby na trhu a na celé obdobie chráni klienta pred ich zvýšením. Ak by sadzby začali klesať, klient môže v existujúcej banke žiadať prehodnotenie podmienok prostredníctvom retenčného oddelenia. Dlhšia päť- alebo desaťročná fixácia má väčší význam v prostredí nízkych sadzieb a pri očakávaní ich rastu. Príkladom boli roky 2021, keď sa sadzby pohybovali približne od 0,6 do 0,8 % a banky ponúkali 10-ročnú fixáciu so sadzbou 0,99 %.
Rodiny s končiacou sa fixáciou v prvých mesiacoch roku 2027 by mali začať porovnávať možnosti približne šesť až deväť mesiacov vopred. Banka štandardne posiela refixačnú ponuku len dva mesiace pred výročím, čo môže obmedziť priestor na prípravu. Prvým krokom má byť preverenie ponuky vlastnej banky, vrátane rokovania s jej retenčným oddelením.
Alternatívou je pripraviť refinancovanie v konkurenčnej banke a nastaviť čerpanie úveru až na obdobie, keď klientovi príde refixačný list. Schválený úver z inej banky môže posilniť jeho vyjednávaciu pozíciu pri snahe získať lepšiu sadzbu v pôvodnej banke. Ak tá ponuku konkurencie dorovná alebo zlepší, klient môže zostať bez zmeny banky. Ak nie, má pripravenú možnosť prejsť na podmienky dohodnuté vopred. Pri rozhodovaní by domácnosti nemali hodnotiť len samotný úrok, ale aj to, či ich rozpočet unesie vyššiu splátku a či majú vytvorenú primeranú finančnú rezervu.