Pri podnikových dlhopisoch by investor nemal porovnávať iba ponúkaný úrok. Kupuje totiž dlhový cenný papier a v praxi požičiava peniaze konkrétnej spoločnosti. O výsledku investície preto rozhoduje najmä finančné zdravie emitenta, jeho schopnosť vytvárať hotovosť a splácať záväzky aj v menej priaznivom ekonomickom prostredí.
Podnikové dlhopisy sú pre firmy jedným zo zdrojov kapitálu na financovanie prevádzky, rozvoja či konkrétnych projektov. Investorovi môžu rozšíriť portfólio o výnosový nástroj, zároveň však prinášajú riziko, že spoločnosť nebude schopná vyplatiť úroky alebo v deň splatnosti vrátiť istinu. Vyšší výnos preto nemožno automaticky chápať ako výhodnejšiu ponuku. Môže byť aj odmenou za vyššie riziko.
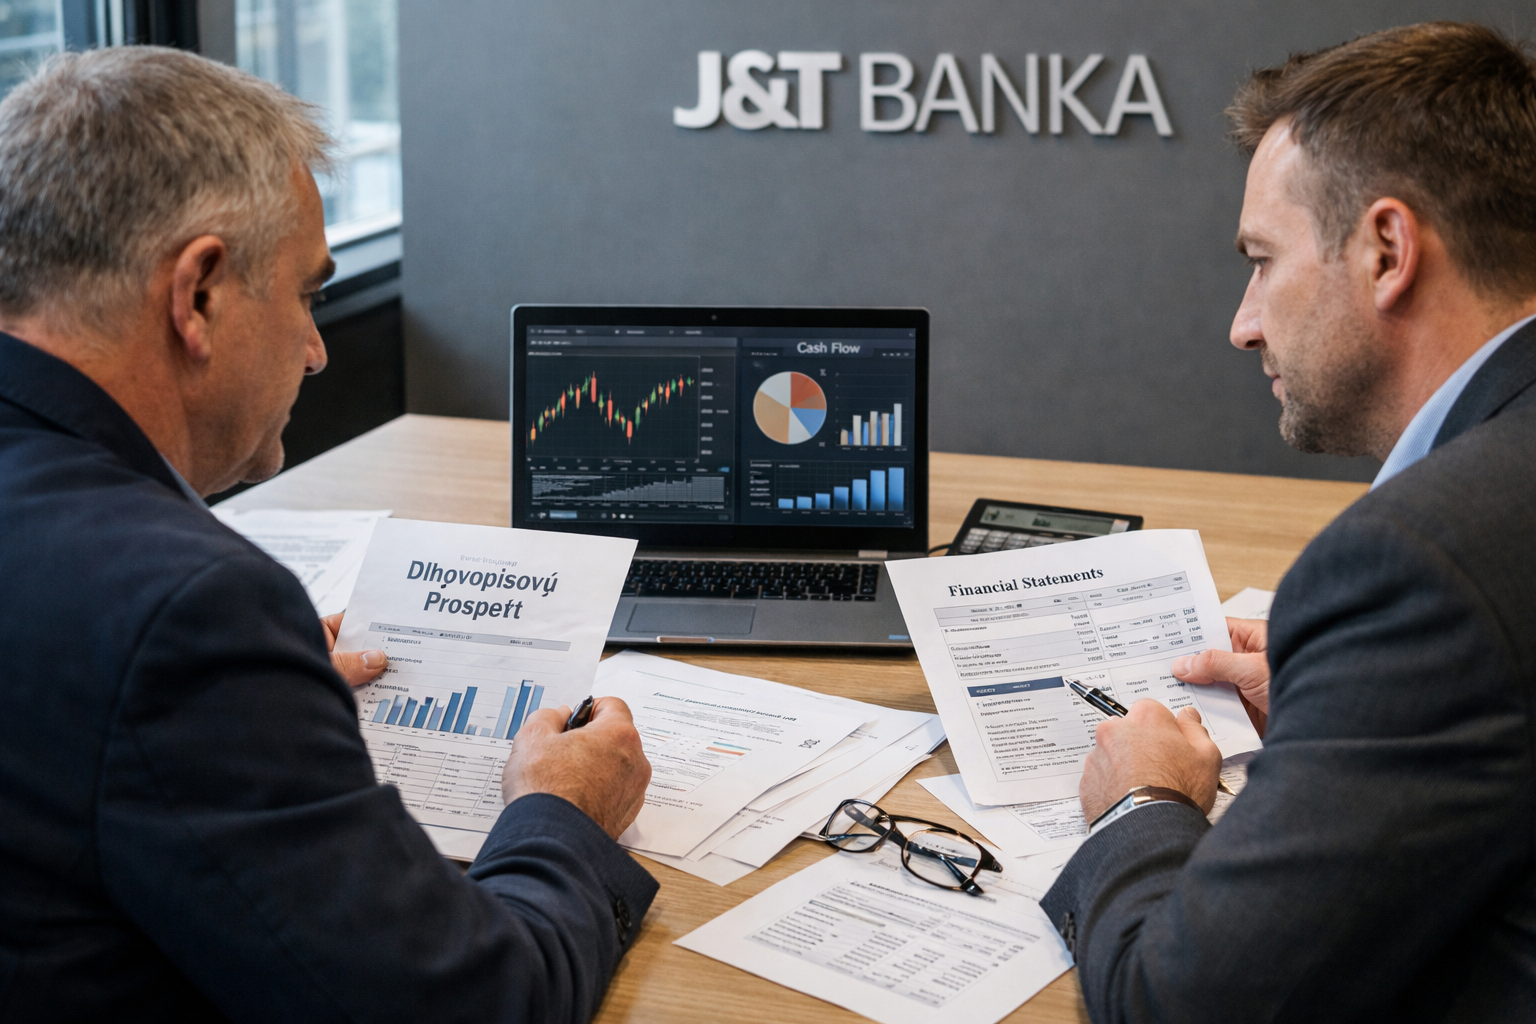
Pri hodnotení emisie je dôležité rozumieť tomu, ako firma zarába, aké má postavenie na trhu, aká je jej finančná situácia a na aký účel chce peniaze z dlhopisov použiť. Význam má aj transparentnosť spoločnosti, kvalita riadenia, celková úroveň zadlženia a schopnosť generovať dostatočný cash flow. Práve tieto okolnosti napovedajú, z akých zdrojov bude emitent v budúcnosti financovať svoje záväzky voči veriteľom.
Výnos treba porovnávať s rizikom konkrétnej firmy
„Pri podnikových dlhopisoch by sa investori nemali rozhodovať len podľa výšky ponúkaného výnosu. Ten je síce dôležitý, ale vždy treba rozumieť aj riziku, ktoré je s ním spojené,“ uvádza Anna Macaláková, riaditeľka J&T BANKY na Slovensku. Podľa nej je podstatné vedieť, ako spoločnosť podniká, na čo potrebuje kapitál a z čoho bude svoje dlhy splácať.
Samotné číslo o úrokovej sadzbe neukazuje, či je firma stabilná ani či dokáže splniť svoje sľuby počas celej doby trvania dlhopisu. Investor by mal zohľadniť aj podmienky emisie, najmä splatnosť, spôsob vyplácania výnosu, prípadné zabezpečenie či postavenie dlhopisových veriteľov medzi ostatnými veriteľmi spoločnosti. Každá emisia má vlastné podmienky a vlastný súbor rizík.
J&T BANKA uvádza, že sa pri výbere emisií zameriava najmä na firmy, ktorých podnikanie dobre pozná, vrátane spoločností zo skupiny J&T a dlhoročných partnerov v energetike, financiách, nehnuteľnostiach, infraštruktúre a priemysle. Takýto prístup podľa banky zahŕňa hodnotenie podnikateľského zázemia emitenta, účelu financovania, zadlženia aj jeho schopnosti vytvárať hotovosť.
„Dôležité je pre nás posudzovať, ako dokáže emitent plniť svoje záväzky aj v meniacich sa ekonomických podmienkach,“ približuje Macaláková. Dlhodobá znalosť spoločnosti však riziko investície neodstraňuje. Môže len vytvoriť lepší základ na posúdenie toho, či je navrhovaný výnos primeraný situácii a rizikovému profilu emitenta.
Skúsenosť s emisiami nie je zárukou budúceho splácania
J&T BANKA pôsobí na trhu podnikových dlhopisov od roku 2009. Za toto obdobie podľa vlastných údajov umiestnila viac ako 93 emisií s celkovým objemom presahujúcim 5,6 miliardy eur. Banka zároveň uvádza, že pri emisiách, ktoré umiestnila a ktoré už dosiahli splatnosť, boli záväzky voči investorom vyplatené riadne a včas.
Takáto historická skúsenosť môže byť jedným z údajov pri hodnotení prístupu k výberu emitentov, nepredstavuje však záruku budúceho výsledku. Finančná kondícia spoločnosti sa môže meniť, rovnako ako úrokové sadzby, kurzové podmienky či situácia v odvetví, v ktorom firma pôsobí. Riziko sa preto musí posudzovať pri každom novom dlhopise samostatne.
Pred investičným rozhodnutím je vhodné oboznámiť sa s prospektom a emisnými podmienkami. Tieto dokumenty obsahujú parametre dlhopisu, opis rizík aj informácie o emitentovi. Pri podnikových dlhopisoch tak nejde len o to, aký výnos môže investícia priniesť, ale predovšetkým o to, komu investor poskytuje kapitál a akú mieru rizika za tento výnos prijíma.